Domain qlrr.de kaufen?
Wir ziehen mit dem Projekt
qlrr.de um.
Sind Sie am Kauf der Domain
qlrr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qlrr.de kaufen?
Wer ist über die gesetzliche Unfallversicherung versichert?
Die gesetzliche Unfallversicherung versichert in erster Linie Arbeitnehmerinnen und Arbeitnehmer in Deutschland. Das bedeutet, dass alle Beschäftigten, Auszubildenden, Schülerinnen und Schüler sowie Studierende während ihrer Tätigkeit versichert sind. Auch Personen, die ehrenamtlich tätig sind, sind über die gesetzliche Unfallversicherung abgesichert. Selbstständige müssen sich in der Regel privat gegen Unfälle versichern, können aber unter bestimmten Voraussetzungen freiwillig in die gesetzliche Unfallversicherung eintreten. **
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **


Ähnliche Suchbegriffe für Gesetz über die gesetzliche Unfallversicherung SchUVG
Top-Angebote
Produkte zum Begriff Gesetz über die gesetzliche Unfallversicherung SchUVG:
-
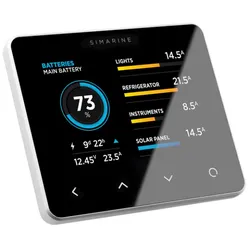
Simarine Pico - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Batterie Monitor PICO von SIMARINE zur Überwachung von Batterien, Verbrauchern und Tanks. Mit Aluminium-Rahmen, integriertem Barometer, WiFi und kostenfreie App für Android und iOS. Anzeige von max.: 6 Batteriebänken, 6 Batteriespannungen, 20 Verbrauchern oder Stromerzeugern, 14 Tankmodule, 8 Temperatursensoren. (Sensoren sind nicht im Lieferumfang enthalten) Mit dem PICO setzt Simarine neue Maßstäbe für Schiffsbatteriemonitore in den Bereichen Design, Funktionalität, Konnektivität und Benutzerfreundlichkeit. Kompatibel mit allen SIMARINE-Shunts und -Modulen. Die erweiterbare Architektur ermöglicht das Hinzufügen von bis zu 20 SIMARINE -Shunts und -Modulen zur Überwachung aller Arten von Booten, Yachten und Caravans - vom kleinen bis zum Superyacht-System mit bis zu 6 Batteriebanken, 14 Tanks und 20 unabhängigen Verbrauchern und Generatoren. Die Display-Einheit von PICO besteht...205,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
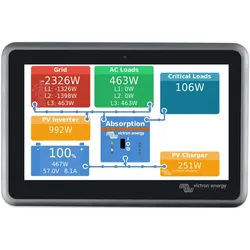
Victron Ekrano GX - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Das Victron Energy Ekrano GX ist ein komplett gekapseltes All-in-One System aus GX-Gerät und wasserdichtem 7”-Display. Es ist perfekt geeignet für den Einbau in anspruchsvollen Umgebungen wie Schiffen. Höhere Rechenleistung und perfekter Schutz vor den Elementen machen den Ekrano zur perfekten Wahl für Installationen, bei denen nichts dem Zufall überlassen werden soll und die Elektronik besonders gut geschützt sein muss. Durch den Entfall der HDMI-Verbindung zwischen Rechner und Bildschirm wird zudem eine weitere Fehlerquelle eliminiert. Verbaut ist der gleiche Bildschirm wie im GX Touch 70, mit 7 Zoll Bildschirmdiagonale. Kommunikationszentrum Die GX-Kommunikationszentrale ermöglicht es Ihnen, Ihr System von jedem Ort aus stets perfekt zu kontrollieren und seine Leistung zu maximieren. Greifen Sie einfach über unser Victron Remote Management (VRM)-Portal auf Ihr System zu, oder...360,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **


Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Top-Angebote
Produkte zum Begriff Gesetz über die gesetzliche Unfallversicherung SchUVG:
-
Europa-Recht: Vertrag über die Europäische Union, Vertrag über die Arbeitsweise der Europäischen Union (Lissabon-Fassung), Charta der Grundrechte mit ... Europarates, EMRK u.a. (Beck-Texte im dtv) - Preis vom 04.11.2026 04:09:07 hBinding : Taschenbuch, Edition : 28. Auflage, Mai 2020, Label : dtv Verlagsgesellschaft, Publisher : dtv Verlagsgesellschaft, medium : Taschenbuch, numberOfPages : 768, publicationDate : 2020-05-22, ISBN : 34235304723,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simarine Pico - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Batterie Monitor PICO von SIMARINE zur Überwachung von Batterien, Verbrauchern und Tanks. Mit Aluminium-Rahmen, integriertem Barometer, WiFi und kostenfreie App für Android und iOS. Anzeige von max.: 6 Batteriebänken, 6 Batteriespannungen, 20 Verbrauchern oder Stromerzeugern, 14 Tankmodule, 8 Temperatursensoren. (Sensoren sind nicht im Lieferumfang enthalten) Mit dem PICO setzt Simarine neue Maßstäbe für Schiffsbatteriemonitore in den Bereichen Design, Funktionalität, Konnektivität und Benutzerfreundlichkeit. Kompatibel mit allen SIMARINE-Shunts und -Modulen. Die erweiterbare Architektur ermöglicht das Hinzufügen von bis zu 20 SIMARINE -Shunts und -Modulen zur Überwachung aller Arten von Booten, Yachten und Caravans - vom kleinen bis zum Superyacht-System mit bis zu 6 Batteriebanken, 14 Tanks und 20 unabhängigen Verbrauchern und Generatoren. Die Display-Einheit von PICO besteht...205,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wer ist über die gesetzliche Unfallversicherung versichert?
Die gesetzliche Unfallversicherung versichert in erster Linie Arbeitnehmerinnen und Arbeitnehmer in Deutschland. Das bedeutet, dass alle Beschäftigten, Auszubildenden, Schülerinnen und Schüler sowie Studierende während ihrer Tätigkeit versichert sind. Auch Personen, die ehrenamtlich tätig sind, sind über die gesetzliche Unfallversicherung abgesichert. Selbstständige müssen sich in der Regel privat gegen Unfälle versichern, können aber unter bestimmten Voraussetzungen freiwillig in die gesetzliche Unfallversicherung eintreten. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetz über die gesetzliche Unfallversicherung SchUVG
-
Victron Ekrano GX - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Das Victron Energy Ekrano GX ist ein komplett gekapseltes All-in-One System aus GX-Gerät und wasserdichtem 7”-Display. Es ist perfekt geeignet für den Einbau in anspruchsvollen Umgebungen wie Schiffen. Höhere Rechenleistung und perfekter Schutz vor den Elementen machen den Ekrano zur perfekten Wahl für Installationen, bei denen nichts dem Zufall überlassen werden soll und die Elektronik besonders gut geschützt sein muss. Durch den Entfall der HDMI-Verbindung zwischen Rechner und Bildschirm wird zudem eine weitere Fehlerquelle eliminiert. Verbaut ist der gleiche Bildschirm wie im GX Touch 70, mit 7 Zoll Bildschirmdiagonale. Kommunikationszentrum Die GX-Kommunikationszentrale ermöglicht es Ihnen, Ihr System von jedem Ort aus stets perfekt zu kontrollieren und seine Leistung zu maximieren. Greifen Sie einfach über unser Victron Remote Management (VRM)-Portal auf Ihr System zu, oder...360,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.